Pour les prêteurs commerciaux au Canada · gratuit pour toujours
Undossierquisedécideenuneseulelecture.
Les courtiers qui utilisent Levercomm vous envoient des dossiers prêts à lire : notés, analysés, chaque risque expliqué d’emblée. D’abord la fiche sommaire (teaser), puis l’entente de confidentialité, puis le dossier complet.
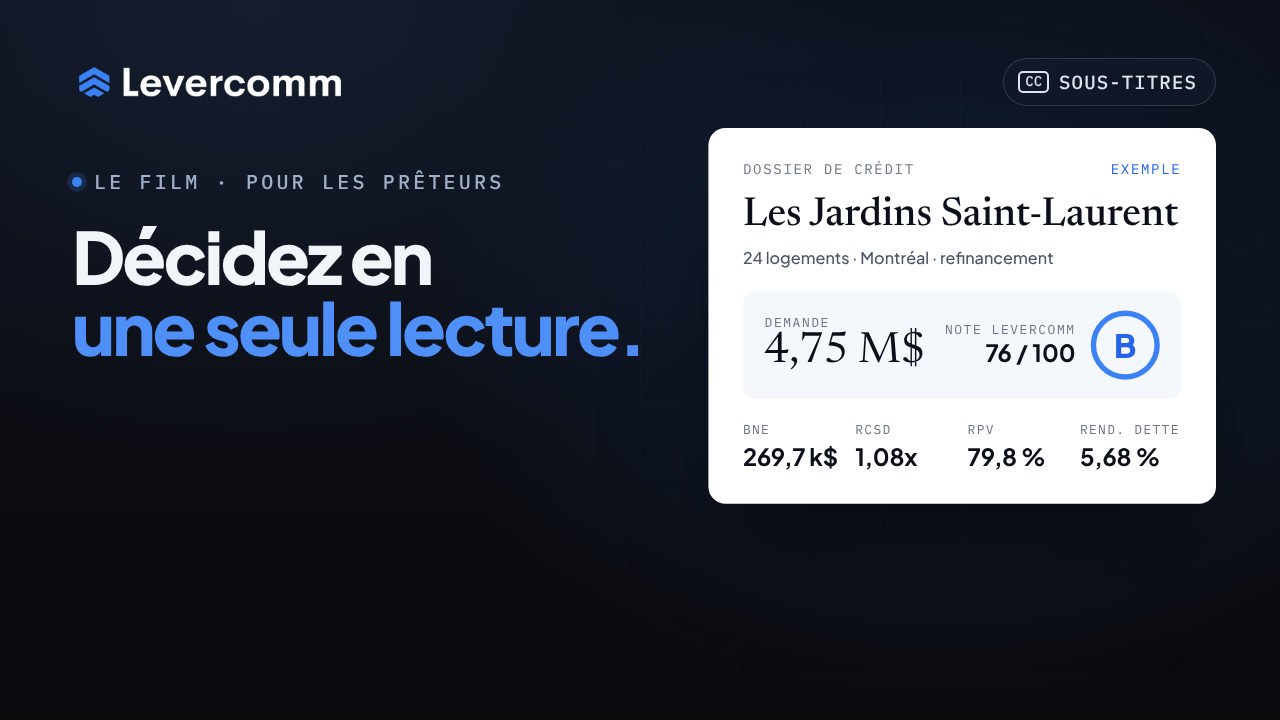
Un dossier qui se décide en une seule lectureLe film · 48 s
Dossier de crédit · exemplede courtier@leurcabinet.ca
Les Jardins Saint-Laurent
Refinancement APH Select (MLI Select) de la SCHL · 24 logements · Montréal
Demande4,75 M$Terme de 5 ans · amortissement de 50 ans
Note Levercomm76 / 100
B
RNE
269,7 k$
11 236 $ / logement
RCD min 1,10x
1,08x
RPV max 95 %
79,8 %
Rend. dette
5,68 %
RNE / prêt
À lire d’abord · points de vigilance
RCD de 1,08x, juste sous le seuil de 1,10x
Demande supérieure de 66 254 $ au montant établi selon le RCD ; promoteur ouvert à 4,68 M$
Durée moyenne des baux (WALT) de 0,5 an, typique en résidentiel
14 pagesNote B · 76Entente d’abord
Dossier de démonstration. Note donnée à titre d’exemple. Ne constitue ni une cote de crédit ni une décision de prêt.
Coopératives de crédit
Banques
Assureurs vie
Sociétés de fiducie
Caisses
Prêteurs agréés
Le dossier
Même dossier. Une seule lecture.
Comment un refinancement arrive souvent aujourd’hui, et comment le même dossier arrive avec Levercomm.
Touchez « Aujourd’hui » pour comparer
Boîte de réception · refi 24 log. MtlIllustration
TR : refi 24 logements Mtl - docslun.Voici ce que j’ai pour l’instant, le reste suit.rentroll_v3.xlsxIMG_2291.jpgIMG_2292.jpg
RE : refi 24 logementsmar.Le RNE tourne autour de 270, je confirme.
RE : RE : refi - états financiersmer.États financiers 2025 ci-joints. T12 à suivre.fin_2025_partial.pdf
TR : évaluation ?jeu.Évaluateur réservé, rapport la semaine prochaine.
RE : info emprunteurven.Bilan personnel ci-joint (numérisé).scan0042.pdfscan0043.pdf
Encore en suspens
États des résultats T12manquants
Couverture de la dettenon indiquée
Date de l’état des loyersinconnue
Évaluationsem. prochaine
Risques et atténuationsaucun
5courriels
6pièces jointes
5questions en suspens
Un courriel · un dossierDossier démo
Les Jardins Saint-LaurentDossier de financement · 14 pages · envoyé du courriel du courtier
B
RNE
269,7 k$
RCD
1,08x
RPV
79,8 %
Rend. dette
5,68 %
Risques, expliqués d’emblée
Couverture serréeRCD de 1,08x au scénario de base ; le promoteur peut ramener le prêt à 4,68 M$ ou ajouter des fonds propres.
Levier supérieur au conventionnelLe programme assuré permet un RPV jusqu’à 95 % ; 79,8 % laisse de la marge.
Baux de courte duréeTypique en résidentiel ; occupation de 96,8 %, loyers au prix du marché.
T12État des loyers certifiéÉvaluationBilan personnelÉvaluation environnementale phase I
1courriel
14pages, la Note en tête
6facteurs de la Note
Explorer
Les quatorze pages qui vous arrivent, et les modèles par type de transaction
Ce qui arrive.
Les quatorze pages du dossier de démonstration, dans l’ordre de lecture d’un comité de crédit. Les quatre premières sont ouvertes ici.
01 / 14
01Page couverture02Pourquoi ce prêt tient la route03Sommaire de la transaction04Note de risque Levercomm05Immeuble06Exploitation analysée07État des loyers08Emplacement09Emprunteur10Structure du prêt11Flux de trésorerie sur 10 ans12Risques et analyse de sensibilité13Exploitation analysée14Quatrième de couverture
Dossier de démonstration. Les pages 1 à 4 sont ouvertes ici; les dossiers complets vous parviennent avec chaque transaction reçue.
7 modèles standard, par type de transaction
La même structure pour chaque dossier du même type.
Chaque dossier de construction se lit de la même façon : vous trouvez le budget et les déboursés au même endroit, chaque fois. Il en va de même pour chaque type ci-dessous.
01Standard
Achat APH SelectCommence par les points, l’abordabilité, l’efficacité énergétique et l’accessibilité
02Standard
Refinancement APH SelectCommence par les points, l’abordabilité, l’efficacité énergétique et l’accessibilité
03Standard
Locatif standard (SCHL)Commence par le test du RCD
04Standard
Conventionnel à termeCommence par le RCD et le rendement de la dette
05Standard
ConstructionCommence par le budget, les déboursés et le coût d’achèvement
06Standard
Prêt-relaisCommence par la stratégie de sortie
07Standard
TerrainCommence par le zonage, les autorisations et la stratégie de sortie
Modèles avancés, en déploiement
En déploiementFinancement mezzanine et de second rangStructure du capital, RPV combiné et entente entre créanciers
En déploiementCoentreprise et capital privilégiéCascade des distributions, rendement du promoteur et intéressement
En déploiementPrêt CMBS (titrisé)Rendement de la dette, RCD sous stress et échéances des baux
En déploiementHôtellerieRevPAR, tarif moyen, taux d’occupation et bannière
En déploiementRésidences pour aînésNiveaux de soins, montée de l’occupation et solidité de l’exploitant
La Note Levercomm
Lisez le risque en premier.
Une lettre, un pointage sur 100, six facteurs. Touchez un facteur pour voir les éléments qui l’appuient, page par page.
Dossier démo · B 76 / 100
GlobalB76 / 100
Note donnée à titre d’exemple. Ne constitue ni une cote de crédit ni une décision de prêt.
Éléments tirés du dossier de démonstration. Moyenne pondérée des pointages des six facteurs (0 à 100).
Explorer
Comment les dossiers vous arrivent : fiche sommaire, entente de confidentialité, dossier, réponse
03 Fonctionnement
N’ouvrez que ce quicadre avec vos critères.
D’abord la fiche sommaire. Ensuite l’entente de confidentialité. Le dossier complet, seulement s’il vous convient. Puis vous répondez directement au courtier.
Decourtier@leurcabinet.ca
Àvous@votreinstitution.ca
ObjetMultilogement de 24 logements, Montréal · 4,75 M$
Refinancement assuré MLI Select. Signez l’entente de confidentialité pour recevoir le dossier de financement complet.
BNote Levercomm 76 / 100
Demande
4,75 M$
RCD
1,08x
RPV
79,8 %
Logements
24
La fiche sommaire arrive d’abord.
Directement du courriel du courtier, en français ou en anglais. Montant, actif, marché, programme et Note Levercomm : de quoi voir si le dossier cadre avec vos critères.
Ça ne cadre pas ? Passez votre tour. Il n’y a rien d’autre à ouvrir.
Levercomm n’envoie jamais rien au nom de qui que ce soit.
Entente de confidentialité
Les Jardins Saint-Laurent
Multilogement de 24 logements, Montréal · refinancement de 4,75 M$
Signature du prêteur
Signée · dossier débloqué
Signez l’entente, seulement si le dossier cadre.
Le dossier complet reste fermé tant que vous n’avez pas signé. Vous n’ouvrez que les dossiers qui correspondent à vos critères, rien d’autre.
Une entente par dossier, envoyée avec la fiche sommaire.
Le courtier voit que vous avez signé et vous envoie le dossier.
Ouvrez le dossier complet.
Quatorze pages, la Note en tête : la demande, les risques et leurs mesures d’atténuation, l’exploitation analysée, l’état des loyers, le promoteur et les vérifications au dossier.
Tous les dossiers d’un même type se lisent de la même façon.
Les pages 1 à 4 sont ouvertes ici; les dossiers complets vous parviennent avec chaque transaction reçue.
Devous@votreinstitution.ca
Àcourtier@leurcabinet.ca
ObjetRE : multilogement de 24 logements, Montréal · conditions indicatives
Merci pour le dossier. Conditions indicatives ci-jointes : terme de 5 ans, amortissement de 50 ans, prêt assuré, calibré à 1,10x. Conditions indicatives.pdf
Répondez directement au courtier.
De votre courriel au sien. Levercomm est un logiciel, pas un prêteur ni un courtier, et ne s’interpose pas entre vous.
Courriels fictifs. Les adresses sont des exemples.
Vos critères
Choisissez ce que vous voulez voir.
Note, type d’actif, programme, taille du prêt et plus. Fixez-les une fois, et les dossiers de courtiers qui y correspondent vous sont acheminés.
Demande reçue.
Nous avons bien reçu vos critères. Confirmez votre courriel professionnel; les dossiers qui y correspondent vous seront ensuite acheminés.
Explorer
Inscrivez-vous seul, sans attendre votre institution
Toujours gratuit, sans carte, sans priorité payante
Les dossiers sont jumelés selon vos critères. Levercomm est un logiciel : il ne prête jamais et ne garantit aucun volume de dossiers
Les courtiers vous joignent depuis leur propre courriel
Réseau Prêteurs
Gratuit. Pour toujours.
Un seul forfait pour tous les prêteurs. Aucun forfait payant, et jamais de priorité payante.
Réseau PrêteursGratuit pour toujours
0 $pour toujours
Inscrivez-vous une fois, publiez vos propres coordonnées et recevez des dossiers notés et analysés de courtiers dont les occasions cadrent avec vos critères.
À qui il s’adresse, ce que vous obtenez, ce qui se passe après l’inscription et comment partir. Ensuite, le compte est entre vos mains.
01À qui il s’adresse
Les coopératives de crédit, banques, assureurs vie, sociétés de fiducie, caisses et prêteurs agréés partout au Canada qui financent l’immobilier commercial.
02Ce que vous obtenez dès le premier jour
Un compte prêteur, avec vos programmes dans le jumelage LeverLink et vos propres coordonnées, publiées par vous. Ensuite, des fiches sommaires (teasers), des ententes de confidentialité et des dossiers complets des courtiers sur Levercomm dont les dossiers cadrent avec vos programmes, chacun avec la Note Levercomm, depuis le propre courriel du courtier.
03Après votre inscription
Entrez votre courriel professionnel et votre type d’institution. Aucune carte.
Ouvrez le lien que nous vous envoyons par courriel pour terminer votre inscription, puis indiquez vos programmes et vos coordonnées.
Les fiches sommaires arrivent des courtiers dont les dossiers cadrent avec vos critères. Signez l’entente seulement pour celles qui vous intéressent.
Répondez directement au courtier, depuis votre propre courriel.
04Ce qu’il en coûte
0 $, pour tous les prêteurs, pour toujours. Il n’y a aucun forfait payant pour les prêteurs, et personne ne peut payer pour obtenir la priorité ou un meilleur jumelage.
05Comment partir
Désabonnez-vous des courriels de Levercomm à l’aide du lien qu’ils contiennent. Pour fermer votre compte, écrivez à support@levercomm.com ; les renseignements de votre compte sont alors effacés.
Avant de commencer
Qui exploite Levercomm
Levercomm, une entreprise canadienne établie à Montréal (Québec).
Vos données
Les documents de vos clients et vos dossiers restent dans votre propre Google Drive. Levercomm les lit pour faire l’analyse et monter vos dossiers de financement, sans en garder de copie. L’analyse par IA est traitée par Claude, d’Anthropic, qui ne l’utilise pas pour entraîner ses modèles. Si vous supprimez votre compte, les renseignements de votre compte sont effacés ; les sauvegardes sont écrasées dans un délai de 30 jours.
Coût
Gratuit pour les prêteurs, pour toujours. Aucune carte, aucun essai à terminer, rien à annuler.
Oui. C’est gratuit pour toujours pour les prêteurs. C’est le seul forfait offert aux prêteurs : aucun forfait payant, ni maintenant ni plus tard, et aucune carte n’est requise pour s’inscrire.
Et aussi
Quelqu’un peut-il payer pour une priorité ou un meilleur jumelage ?
Non. Il n’y a jamais de priorité payante. LeverLink jumelle uniquement selon vos critères de prêt, et Levercomm n’accepte aucun paiement en échange d’une mise en avant, d’une priorité ou de recommandations.
Quels types de dossiers vais-je recevoir ?
Des dossiers de financement immobilier commercial au Canada, chacun dans un dossier de 14 pages conçu pour son type de transaction : achat et refinancement APH Select de la SCHL, locatif standard de la SCHL, prêt conventionnel à terme, construction, prêt-relais et terrain. Des modèles avancés sont en déploiement : financement mezzanine et de second rang, coentreprise et capital privilégié, prêts CMBS, hôtellerie et résidences pour aînés. Chaque dossier porte la Note Levercomm et ses six facteurs, pour décider en une lecture. Les courtiers et les propriétaires les envoient depuis leur propre courriel.
Qui m’envoie des dossiers ?
Les courtiers, depuis leur propre courriel. La fiche sommaire arrive d’abord, puis l’entente de confidentialité, puis le dossier complet. Vous répondez directement au courtier.
Qu’advient-il de nos coordonnées ?
Vous publiez vos propres coordonnées et décidez de leur contenu. Chacun publie les siennes ; Levercomm ne transmet jamais celles des autres.
Qu’est-ce que la Note Levercomm ?
Un indicateur analytique produit par un logiciel à partir des documents fournis : une lettre et un pointage sur 100 répartis sur six facteurs, avec forces et points de vigilance. La Note ne constitue ni une cote de crédit ni une décision de prêt. C’est votre équipe de crédit qui décide.
Levercomm, prêteur ou courtier ?
Ni l’un ni l’autre. Levercomm est un logiciel. Les courtiers l’utilisent pour analyser, noter et monter leurs dossiers ; les prêteurs reçoivent ces dossiers gratuitement.
Puis-je modifier moi-même notre profil de prêteur ?
La modification du profil en libre-service arrive bientôt. D’ici là, vous indiquez vos programmes et vos coordonnées en terminant votre inscription, à partir du lien que nous vous envoyons par courriel.
Après l’inscription
De l’inscription à votre premier dossier.
Six étapes. Toujours gratuit, sans priorité payante.
Vos critères
B et plusMultilogement2 M$ – 25 M$QC, ON
Votre institution
Confirmée
Boîte de réception
Fiche sommaire · Refinancement multilogementB 76 · 8,4 M$ · du courriel du courtier
Fiche sommaire · Construction
Fiche sommaire · Prêt-relais
Entente de confidentialité
Signée
Note Levercomm
B76
LDossier de financement · 14 pages
Intéressé. Pouvez-vous m’envoyer le T12 ?
Envoyé au courtier
Levercomm est un logiciel, pas un prêteur ni un courtier. Les dossiers sont jumelés selon vos critères; aucun volume n’est garanti.